⚠️ تربطك هذه الصفحة بشركاء Atovia والأسواق التابعة. قد نحصل على عمولة من الشركاء التابعين مقابل الأنشطة التي تتم من خلال هذه الروابط. قد تتغير عروض الخصم في أي وقت وفقًا للسياسة! كن مطمئنًا، لا توجد تكاليف إضافية عليك! نأمل أن يوفر لك هذا الوقت في العثور على العناصر المناسبة!
تقترض بعملة أجنبية ويدخل راتبك بعملة أخرى، ثم تلاحظ أن القسط يختلف من شهر لآخر رغم أن الرقم المكتوب في العقد لم يتغير. هذا الموقف شائع، وسببه غالبًا سعر الصرف.
الجواب المختصر: تكلفتك الفعلية = القسط بالعملة الأجنبية × سعر الصرف يوم الدفع. سنشرح ذلك بمثال رقمي، ثم نبيّن المخاطر وطرق التخفيف.
- ما المقصود بالقرض بالعملة الأجنبية وأين يظهر أثر سعر الصرف؟
- كيف يتحول تغير سعر الصرف إلى تغير في القسط؟
- مثال رقمي افتراضي: قسط ثابت بالدولار وسعر صرف متحرك
- ما الذي يتغير وما الذي لا يتغير في القرض؟
- مثال تطبيقي: قروض SBI التعليمية
- مخاطر تجاهل سعر الصرف
- كيف تخفف أثر تقلب العملة؟
- قائمة تحقق قبل توقيع القرض أو سداد القسط
- أسئلة شائعة
- الخلاصة وخطوة اليوم
ما المقصود بالقرض بالعملة الأجنبية وأين يظهر أثر سعر الصرف؟
[[IMAGE_1]]
القرض بالعملة الأجنبية هو قرض يُحدد مبلغه وأقساطه بعملة غير العملة التي يأتيك بها دخلك. لذلك يتحمل المقترض فرق التحويل بين العملتين في كل دفعة.
وكلما اختلفت عملة الدخل عن عملة القرض، زاد تعرضك لتحركات السعر.
متى تكون معرضًا لسعر الصرف؟
تكون معرضًا إذا كان راتبك بعملة وقسطك بعملة أخرى. أما إذا كان القرض والدخل بالعملة نفسها فلا يظهر هذا الأثر.
هل كل قرض متصل بالخارج بعملة أجنبية؟
ليس بالضرورة. قد يكون القرض مرتبطًا بدراسة أو عمل في الخارج ويُسدد بعملة محلية. راجع عملة القرض في خطاب الموافقة وجدول الأقساط قبل أي حساب.
كيف يتحول تغير سعر الصرف إلى تغير في القسط؟
[[IMAGE_2]]
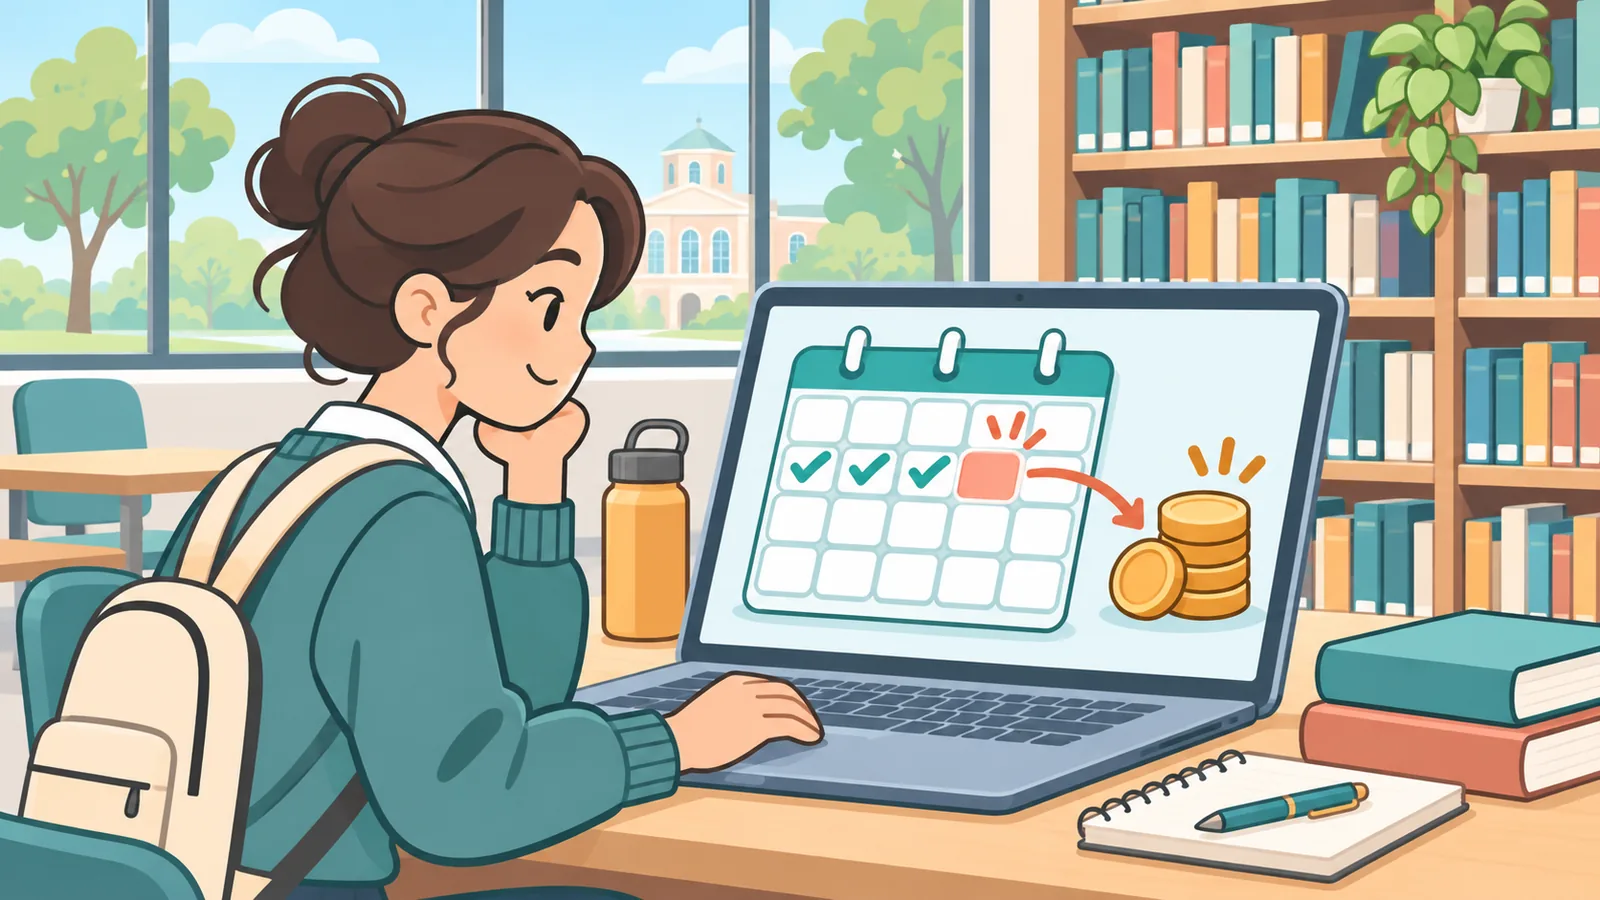
كلما ضعفت عملتك أمام عملة القرض ارتفعت تكلفة كل قسط، وكلما قويت انخفضت. والقاعدة في سطر واحد: القسط بعملتك = القسط بعملة القرض × سعر الصرف.
لتطبّق ذلك على قرضك، اتبع هذه الخطوات:
- اعرف قيمة القسط بعملة القرض من جدول الأقساط.
- اعرف سعر الصرف المعتمد يوم الخصم أو الدفع.
- اضرب القسط في السعر.
- قارن الناتج بما دفعته في الشهر السابق.
مثال رقمي افتراضي: قسط ثابت بالدولار وسعر صرف متحرك
[[IMAGE_3]]
أثر الصرف يظهر مباشرة في قسطك بعملتك المحلية حتى لو بقي القسط الأجنبي كما هو. الأرقام التالية افتراضية للتوضيح فقط، وليست أسعارًا حقيقية.
نفترض قسطًا ثابتًا قدره 500 دولار، وسعرًا مبدئيًا قدره 3.75 وحدة من عملتك لكل دولار:
| السيناريو | سعر الصرف | القسط بعملتك | الفرق الشهري | الفرق السنوي |
|---|---|---|---|---|
| ثابت | 3.75 | 1,875 | 0 | 0 |
| ضعف عملتك 10% | 4.125 | 2,062.5 | +187.5 | +2,250 |
| قوة عملتك 10% | 3.375 | 1,687.5 | −187.5 | −2,250 |
تغير سعر الصرف بنسبة 10% يغيّر كل قسط بنسبة 10% تقريبًا. وهذا لا علاقة له بسعر الفائدة، بل بتحويل العملة.
ما الذي يتغير وما الذي لا يتغير في القرض؟
[[IMAGE_4]]
الرصيد المتبقي بعملة القرض لا يتأثر بسعر الصرف، لكن قيمته بعملتك تتأثر. فالمبلغ الذي تدين به لا يتغير بالدولار مثلًا، بينما يتغير ما يعادله عندك.
أثر الصرف على الرصيد المتبقي
إذا ضعفت عملتك فقد يبدو الرصيد أثقل عليك حتى لو سددت بانتظام. لذلك قيّم الرصيد بعملتك بين وقت وآخر، لا الأقساط وحدها.
أثره على السداد المبكر
التحويل عندما يكون السعر في صالحك يخفض ما تدفعه من عملتك لإغلاق جزء من الرصيد. لكن لا أحد يضمن اتجاه السعر، فلا تبنِ القرار على توقع واحد.
مثال تطبيقي: قروض SBI التعليمية
[[IMAGE_5]]
تُظهر قروض بنك SBI الهندي التعليمية كيف يؤثر توقيت بدء السداد وتراكم الفائدة في حجم الأصل. وأوضّح أن هذه المعلومات من صفحات SBI الرسمية، ولا تتناول سعر الصرف مباشرة.
- بدء الأقساط: في قروض Student وScholar للدراسة داخل الهند، تبدأ بعد عام من انتهاء الدراسة أو ستة أشهر من العمل أيهما أقرب. وفي Global Ed-Vantage وقرض Student للدراسة بالخارج تبدأ بعد ستة أشهر من انتهاء الدراسة.
- المدة القصوى: 15 سنة (180 قسطًا) للأنواع المذكورة.
- فائدة فترة السماح: إن لم تُدفع قبل بدء السداد أُضيفت إلى الأصل وانعكست على القسط. ودفعها مسبقًا يجعل القسط محسوبًا على الأصل.
- السداد المبكر: تذكر SBI أنه متاح دون غرامة، وأن دفع أكثر من القسط جائز. وحاسبتها تعطي نتائج استرشادية فقط.
- التأخر: قد تُفرض penal charges بنسبة 2.40% سنويًا على المبلغ المتأخر حتى 60 يومًا، و5% بعد ذلك.
ويوضح توجيه البنك المركزي الهندي أن هذه الرسوم تُميَّز عن الفائدة، ولا تُضاف عليها فائدة أخرى. وشروط كل قرض تختلف بحسب المنتج والعقد، فارجع إلى خطاب الموافقة وجدول الأقساط.
والرابط بموضوعنا: كلما طالت فترة السماح وتراكمت الفائدة كبر الأصل، ومعه كبر المبلغ الذي يتأثر بالصرف إن كان القرض بعملة أجنبية.
نقاط سريعة
- القسط بعملتك = القسط الأجنبي × سعر الصرف.
- تغير 10% في الصرف يعادل تغير نحو 10% في القسط.
- في قروض SBI المذكورة لا غرامة على السداد المبكر وفق SBI.
- المرجع النهائي هو خطاب الموافقة وجدول الأقساط.
مخاطر تجاهل سعر الصرف
[[IMAGE_6]]
أخطر هذه المخاطر أن تبني ميزانيتك على قسط ثابت بعملتك بينما هو متحرك فعليًا. وعندها قد تفاجأ بشهر ثقيل لم تحسب له.
- ضغط على الميزانية الشهرية.
- تأخر عن السداد وما يتبعه من غرامات.
- قرار خاطئ بالسداد المبكر في توقيت سيئ.
- تقدير خاطئ للتكلفة الكلية للقرض.
كيف تخفف أثر تقلب العملة؟
[[IMAGE_7]]
أبسط وسيلة أن يتطابق ما تدفعه مع ما تكسبه من عملة قدر الإمكان. وما لا يمكن مطابقته يمكن تخفيف أثره بالتخطيط.
خيارات عملية
- ادخر احتياطيًا شهريًا لفروق الصرف.
- ادفع دفعات إضافية عندما يكون السعر مناسبًا لك.
- اسأل البنك هل يمكن تغيير عملة القرض أو تثبيت السعر.
- وازن بين تقصير المدة وإطالتها بحسب قدرتك.
- احتفظ بجزء من مدخراتك بعملة القرض.
متى تسأل مستشارًا ماليًا؟
إذا كان القرض كبيرًا أو طويل الأجل فاستشر مختصًا. هذا المقال معلومات عامة وليس نصيحة مالية، ولا يغني عن مستشار يعرف وضعك.
قائمة تحقق قبل توقيع القرض أو سداد القسط
[[IMAGE_8]]
راجع هذه البنود قبل التوقيع أو قبل أول قسط، فهي تحدد حجم المخاطرة التي تتحملها وحدك.
- عملة القرض وعملة دخلك.
- طريقة تحديد سعر الصرف المعتمد يوم الخصم.
- جدول الأقساط ومواعيده.
- رسوم التحويل إن وُجدت.
- غرامات التأخر.
- سياسة السداد المبكر.
أسئلة شائعة
[[IMAGE_9]]
هل تتغير الفائدة عندما يتغير سعر الصرف؟
لا، فسعر الفائدة يحدده العقد. الذي يتغير هو ما يعادله القسط بعملتك.
هل أستفيد إذا ارتفعت عملتي؟
نعم، يقل ما تدفعه من عملتك لتغطية القسط الأجنبي نفسه. لكن العكس يحدث عند ضعفها.
هل أسدد مبكرًا عندما يكون السعر في صالحي؟
قد يفيدك ذلك إن سمح عقدك بالسداد المبكر دون رسوم. لكن لا يمكن ضمان اتجاه السعر، فاعتمد على قدرتك لا على التوقع.
أي سعر صرف يعتمده البنك عند الخصم؟
يختلف ذلك بين البنوك، ولم أجد في المصادر ما يحدده. اسأل بنكك صراحة عن السعر المعتمد ووقته.
هل تتشابه شروط قروض SBI التعليمية مع أي قرض أجنبي؟
لا، فالشروط تختلف بحسب المنتج والعقد. استخدم مثال SBI للفهم فقط، وراجع شروط قرضك.
الخلاصة وخطوة اليوم
[[IMAGE_10]]
سعر الصرف لا يغيّر الدين المكتوب بعملة القرض، لكنه يغيّر ما تدفعه فعليًا من عملتك. ويظهر هذا الأثر في كل قسط وفي قيمة الرصيد المتبقي.
الخطوة اليوم: افتح جدول أقساطك واحسب القسط القادم بثلاثة أسعار صرف مختلفة لترى حدود المخاطرة.
احسب أقساطك بثلاثة سيناريوهات قبل موعد القسط القادم، واسأل البنك عن سعر الصرف المعتمد.
المراجع
جرّب أداة Atovia المجانية لهذا الموضوع ←
هل تريد المزيد من المقارنات وأدلة الشراء؟
عند الاستشهاد بهذا المقال
المصدر: Atovia (Atovia). https://atovia.kr
كتبت أتوفيا هذا المقال بمساعدة أدوات الذكاء الاصطناعي. إذا وجدت خطأً فأخبرنا عبر اتصل بنا وسنراجعه ونصححه.
المحتوى المتعلق بالصحة والمال والقانون معلومات عامة ولا يغني عن استشارة مختص مؤهل.